※この記事にはプロモーションが含まれます
はじめに
「子どもが保育園だし、パートで週20時間未満にしておけば扶養のままでいられるよね?」
「先輩が“扶養内で働くのが一番得”って言ってた」
「年末になるとシフトを減らして調整してるけど、これで合ってるのかな…」
こんな声、病棟や手術室の休憩室でよく聞きます。実は看護師のパートは、週20時間未満にしていても扶養から外れてしまうことが多い働き方です。しかも外れ方によっては、扶養にも入れず、勤務先の社会保険にも入れない「一番損なゾーン」に入ってしまいます。
この記事では、時給別に「何時間までなら扶養に残れるのか」を計算して、損をしない働き方の考え方を整理します。
※この記事でいう『扶養』は、健康保険の被扶養者と国民年金第3号被保険者を指します。税法上の扶養とは別の制度です。
まず結論:時給2,000円なら、扶養内は週12.5時間未満が一つの目安
扶養(健康保険の被扶養者・国民年金の第3号)に残る条件は、年収130万円未満です。1年を52週とすると、1週間あたり2万5,000円未満に収める必要があります。時給ごとに、扶養に残れる週の上限時間を計算するとこうなります。
| 時給 | 扶養に残れる週の上限(目安) |
|---|---|
| 1,600円 | 約15.6時間 |
| 1,800円 | 約13.9時間 |
| 2,000円 | 約12.5時間 |
| 2,200円 | 約11.4時間 |
| 2,500円 | 約10.0時間 |
看護師の時給だと、「週20時間未満」よりずっと手前で130万円に届きます。週20時間ギリギリまで働いている人は、ほぼ確実に扶養の条件を超えています。
※2026年4月からは、給与収入のみで、労働条件通知書などから年間収入を明確に算出できる場合、契約内容から見込まれる年間収入をもとに被扶養者認定を行う取扱いが始まりました。契約上あらかじめ見込めない残業代などは原則として含めません。一方、契約上の諸手当や賞与は含まれます。細かい扱いは加入先の健康保険に確認してください。
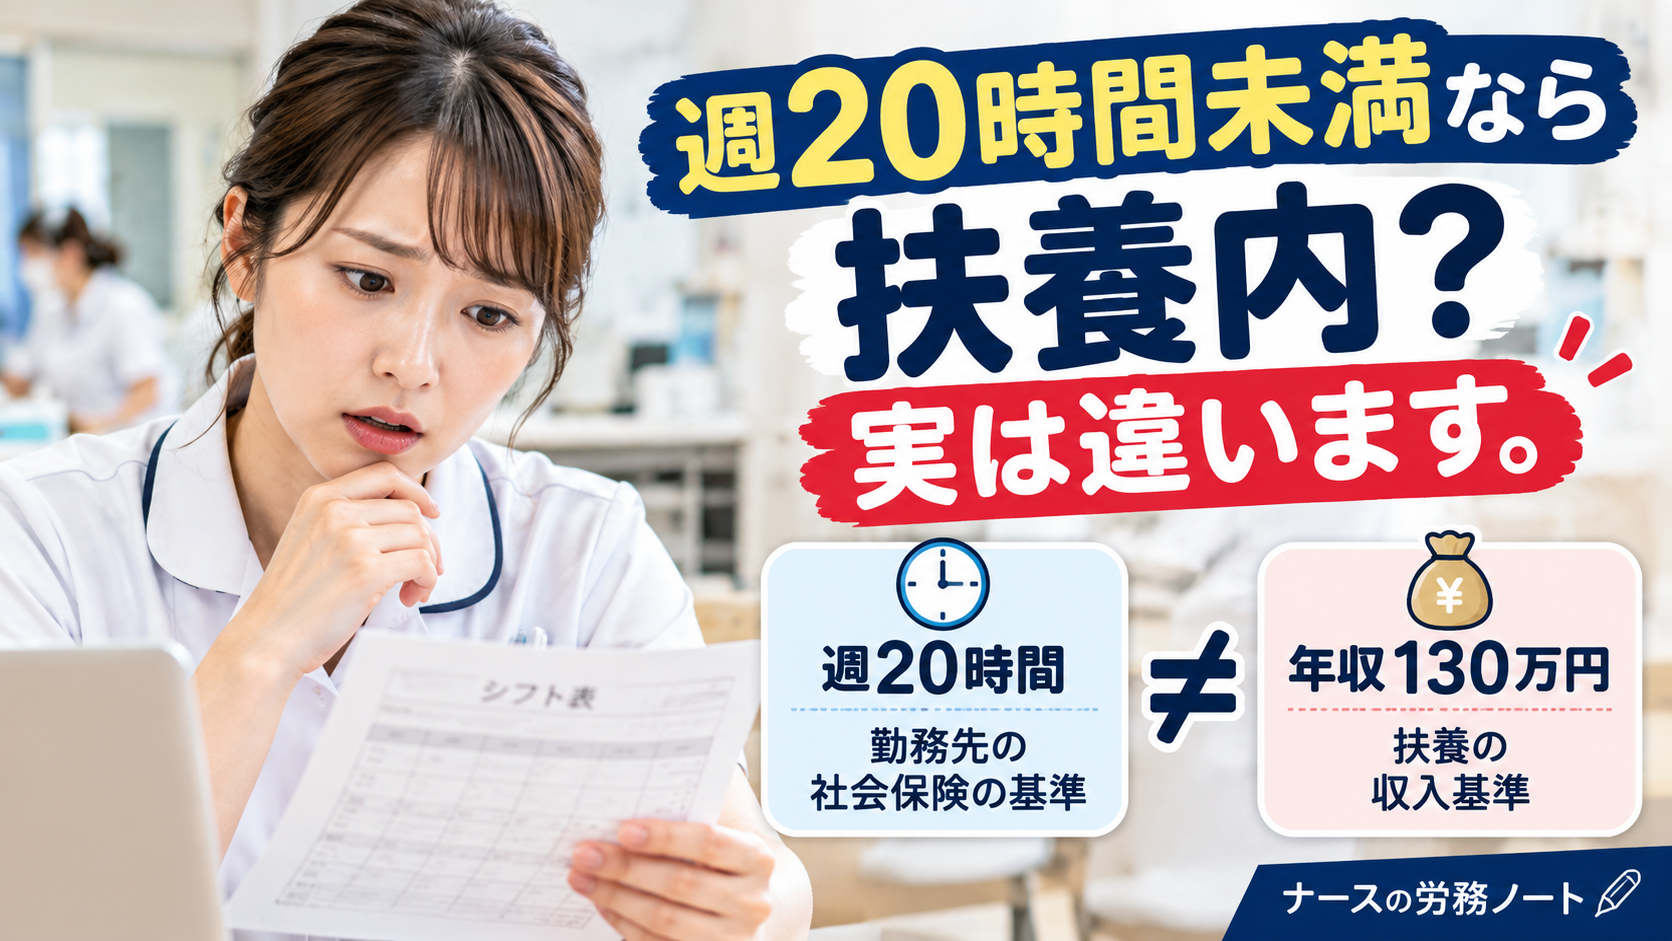
そもそも「週20時間」と「130万円」って何が違うの?
混同されやすいのですが、この2つはまったく別のルールです。
| ライン | 何が決まる? | 超えるとどうなる? |
|---|---|---|
| 週20時間(契約上の所定労働時間) | 勤務先の社会保険(健康保険・厚生年金)に入るかどうか | 自分で勤務先の社保に加入する |
| 年収130万円 | 夫(妻)の扶養に入れるかどうか | 扶養から外れる |
つまり「週20時間未満」で避けられるのは勤務先の社保への加入だけです。扶養に残れるかどうかは、130万円のほうで別に判定されます。
なお、これまであった「月8.8万円(いわゆる106万円の壁)」の賃金要件は、2026年10月をめどに撤廃される予定です。今後は収入に関係なく、週20時間以上・2か月を超える雇用見込み・学生でない、という条件で勤務先の社保に入ることになります。従業員数の要件も段階的に縮小中ですが、病院の多くはすでに対象です(小規模なクリニックは勤務先に確認を)。
時給×週の時間で、年収はいくらになる?
時給と週の労働時間ごとに年収(×52週)を出してみました。○は130万円未満で扶養に残れるライン、×は扶養から外れるラインです。
| 時給 | 週12時間 | 週15時間 | 週19時間 |
|---|---|---|---|
| 1,600円 | ○ 99.8万円 | ○ 124.8万円 | × 158.1万円 |
| 1,800円 | ○ 112.3万円 | × 140.4万円 | × 177.8万円 |
| 2,000円 | ○ 124.8万円 | × 156.0万円 | × 197.6万円 |
| 2,200円 | × 137.3万円 | × 171.6万円 | × 217.4万円 |
| 2,500円 | × 156.0万円 | × 195.0万円 | × 247.0万円 |
週19時間の列は、時給1,600円でも全部×です。「20時間未満だから大丈夫」と思って週19時間で契約していると、扶養の条件は満たせていない可能性が高いです。
扶養から外れたら、勤務先の社保に入るだけじゃないの?
ここが一番の落とし穴です。週20時間未満のまま130万円を超えると、扶養からは外れるのに、勤務先の社保にも入れません。その場合は、国民健康保険と国民年金に自分で加入して、保険料を全額自分で払うことになります。
| 項目 | 扶養のまま | 要注意ゾーン(国保+国民年金) | 勤務先の社保 |
|---|---|---|---|
| 保険料 | 自己負担なし | 全額自己負担 | 勤務先と折半 |
| 年金 | 基礎年金のみ | 基礎年金のみ | 基礎年金+厚生年金 |
| 傷病手当金・出産手当金 | なし | 原則なし | あり |
国民年金だけでも、2026年度は月1万7,920円(年21万5,040円)です(東京都中央区)。これに国民健康保険料が加わります。国保は住んでいる市区町村と前年の所得で決まるので、市区町村のサイトで試算してみてください。
たとえば時給2,000円・週15時間(年156万円)の場合、国民年金だけで年約21.5万円が出ていきます。国保も合わせると、週12時間(年124.8万円)で扶養に残った場合より手取りが少なくなることも珍しくありません。多く働いたのに手取りが減る。これが「要注意ゾーン」と呼ばれる理由です。
週20時間以上で勤務先の社保に入ると、損なの?
手取りだけを見ると保険料が引かれるぶん減りますが、「損」とは言い切れません。国保+国民年金の要注意ゾーンと比べると、中身はかなり違います。
| 比べるポイント | 要注意ゾーン | 勤務先の社保 |
|---|---|---|
| 保険料の負担 | 全額自分 | 半分は勤務先が負担 |
| 将来の年金 | 基礎年金のみ | 厚生年金が上乗せされる |
| 病気で休んだとき | 原則、給付なし | 傷病手当金(給与のおよそ3分の2) |
| 出産で休んだとき | 原則、給付なし | 出産手当金 |
| 産休・育休中の保険料 | 産前産後の4か月は国保・国民年金とも免除。国民年金は子が1歳になるまで免除(2026年10月〜) | 産休・育休の期間中、健康保険・厚生年金とも免除 |
時給2,000円なら、週20時間で年約208万円です。扶養内の124.8万円より年80万円以上多く働くことになるので、保険料を引かれても、要注意ゾーンよりは手取りも保障も手厚くなりやすいです。
看護師は、ケガや腰痛、体調不良で休むリスクがある仕事です。休んだときに傷病手当金があるかどうかは、意外と大きな差になります。
「将来子どもを考えていて、休んでいる間のお金が心配」という方は、出産手当金や育休中の給付がいくらになるのかも一緒に確認しておくと安心です。【産休・育休中の年金】保険料が免除されても将来の年金は減らない?オペ看が知っておきたい2つの手続き | ナースの労務ノート
子どもが保育園だから短時間しか働けない…って本当?
保育園に預けている場合、預けられる時間そのものは、週20時間未満にする理由になりにくいです。
| 保育の認定 | 就労時間の目安 | 預けられる時間 |
|---|---|---|
| 保育標準時間 | 月120時間程度以上 | 1日最大11時間 |
| 保育短時間 | 下限(自治体ごとに月48〜64時間程度)〜月120時間程度 | 1日最大8時間 |
週20時間未満(月80時間前後)でも1日8時間まで預けられますし、フルタイムなら標準時間の認定が取れます。さらに3〜5歳クラスは幼保無償化の対象なので、収入を増やしても保育料は上がりません。(0〜2歳クラスは世帯の住民税額で保育料が決まるため、収入が増えると上がることがあります)。
それでも短時間を選ぶ人が多いのは、保育園以外の事情があるからだと思います。
- 子どもの急な発熱で、休みを取りやすい働き方にしたい
- 夫婦とも看護師で夜勤があり、送迎を1人で回す日がある
- 家事・育児の負担が偏っていて、体力的にこれが限界
- 小学校入学後の「小1の壁」(学童の預かり時間の短さ)を見越している
子どもの急な発熱で休むときは、有給とは別に【子の看護等休暇】子どもの急な体調不良に使える制度~オペ看が解説~ | ナースの労務ノートを使える場合があります。パートでも対象になるので、知らなかった方は一度確認してみてください。
こうした事情で短時間を選ぶこと自体は、もちろんアリです。大事なのは、その時間数が扶養内か社保加入かのどちらかにきちんと収まっているかです。
看護師パートの「扶養」あるある
あるある①「20時間未満にしてるから扶養のまま」
週20時間は勤務先の社保のライン、扶養は130万円のラインで、判定は別です。看護師の時給だと、20時間より先に130万円を超えることがほとんどです。
あるある②「年末にシフトを減らして調整する」
2026年4月からは、扶養の判定は契約内容がベースになりました。契約にない臨時の残業代は年収に含まれないので、年末の調整より最初の契約時間をいくつにするかのほうが大事になっています。契約にない残業代は扶養の判定には入りませんが、給料としてはきちんと支払われるべきものです。【オペ看の残業代、正しく払われていますか?】現役オペ看が計算方法と現場のあるあるを解説 | ナースの労務ノートもあわせてどうぞ。
あるある③「先輩に“扶養内が一番得”と言われた」
時給が1,000円台前半の職種と、2,000円前後の看護師とでは前提が違います。扶養に残れる時間が短いぶん、看護師は「扶養内で働く」メリットが小さくなりやすいです。
あるある④「扶養を外れると家族手当がなくなる」
病院によっては、配偶者の家族手当を「扶養に入っていること」を条件にしている場合があります。金額しだいで計算が変わるので、夫(妻)の勤務先の給与規程を確認しておきましょう。
あるある⑤「契約は週19時間だけど、人が足りなくて実際は毎週20時間超え」
社保の加入は契約上の時間で判定するのが原則ですが、実際の労働時間が2か月続けて週20時間以上になり、その後も続く見込みの場合は、3か月目から社保の加入対象になります。「契約は19時間だから大丈夫」とは限りません。
あるある⑥「時給だけで計算していた」
130万円には、通勤手当や夜勤手当、賞与も含まれます。遠方から通っている人や、夜勤に入っている人は、時給だけの計算より早く上限に届きます。
まとめ:看護師パートは「どっちつかず」が一番損
時給2,000円の場合で整理すると、選択肢は実質この3つです。
| 働き方 | 週の時間(時給2,000円の目安) | 保険 | 判定 |
|---|---|---|---|
| 扶養に残る | 週12時間程度まで | 夫(妻)の扶養 | ○ 保険料なし。ただし年金は基礎年金のみ |
| どっちつかず | 週13〜19時間 | 国保+国民年金 | × 保険料は全額自分、保障も薄い |
| 自分で社保に入る | 週20時間以上 | 勤務先の健保・厚生年金 | ○ 保険料は引かれるが、年金と保障が手厚い |
自分の時給で「扶養に残れる週の上限」を一度計算して、今の契約時間がどこに当てはまるか確認してみてください。
最後に、今の働き方をチェックしてみてください。
- 自分の時給で「扶養に残れる週の上限」はいくつか
- 通勤手当・夜勤手当・賞与を足しても130万円未満か
- 契約上の週の時間が「扶養内」か「20時間以上」のどちらかに収まっているか
- 実際の勤務時間が、契約より大きく増えていないか
- 保育園の認定に必要な下限時間を下回っていないか
今の職場で契約時間を変えにくい場合は、パート・非常勤の求人を扱う看護師向けの転職サイトで、「扶養内で働きたい」「社保に入れる時間で働きたい」など希望を伝えて探す方法もあります。
【PR】
 業界最大級の求人数と会員数!≪MC─ナースネット≫

免責事項
本記事は2026年9月時点の制度をもとに、一般的な情報として作成しています。扶養の認定基準や保険料の扱いは、加入している健康保険や自治体、個別の状況によって異なる場合があります。実際の判断にあたっては、加入先の健康保険、勤務先、お住まいの市区町村などにご確認ください。
コメント